Stripe es una plataforma de pagos y servicios financieros que permite a una empresa o a un autónomo cobrar en su web, en su aplicación o en persona, sin montar por su cuenta la conexión con bancos y redes de tarjetas. Se puede usar en España, no tiene cuotas mensuales y cobra una comisión por cada operación. Aquí te explicamos qué hace exactamente, cuánto cuesta, qué documentos te pedirán y en qué casos merece la pena integrarlo bien desde el principio.
En resumen
- Stripe es infraestructura de pagos: acepta tarjetas, transferencias SEPA, Bizum y monederos digitales, y además gestiona suscripciones, facturación y prevención del fraude.
- En España pueden abrir cuenta empresas, autónomos y organizaciones sin ánimo de lucro establecidas aquí. No sirve para uso personal o doméstico.
- La tarifa estándar para tarjetas del Espacio Económico Europeo es de 1,5 % + 0,25 € por transacción, sin tasas de configuración ni comisiones mensuales.
- Lo difícil no es abrir la cuenta, sino conectarla bien con tu web, tu facturación y tu operativa para no repetir tareas a mano.
Tabla de contenidos
- Qué es Stripe y para qué sirve
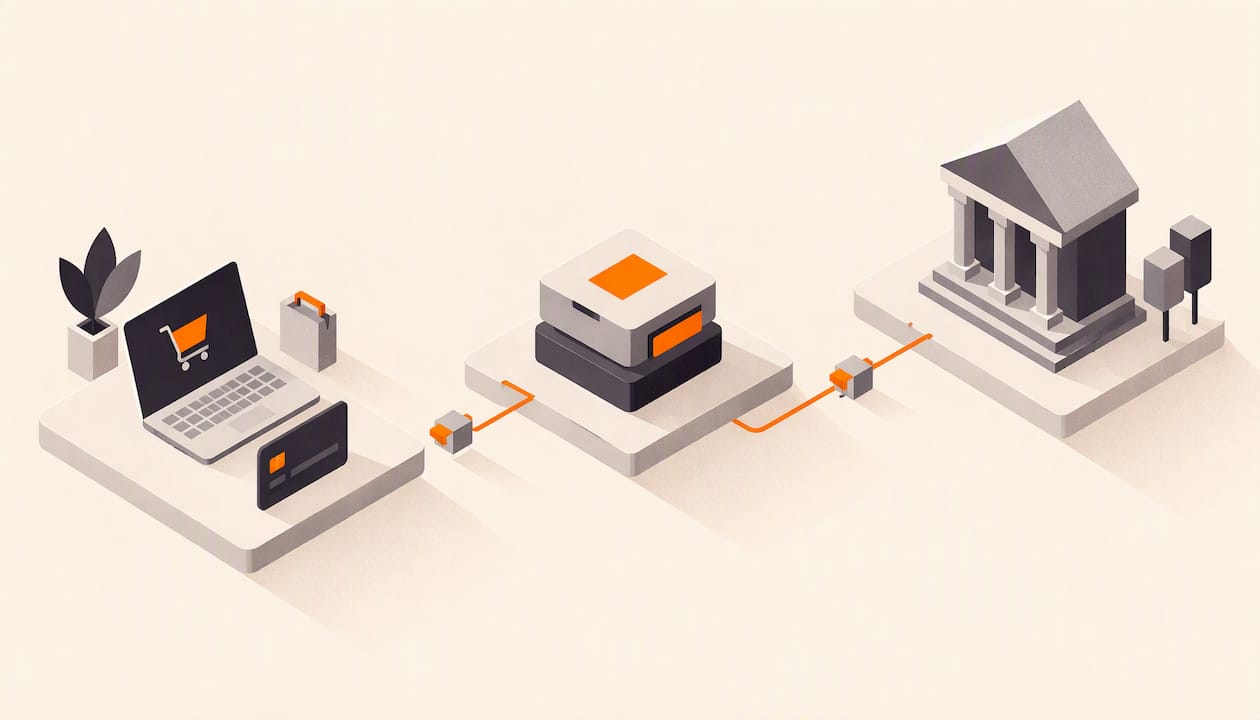
- Cómo funciona un pago con Stripe
- ¿Puedo usar Stripe en España?
- ¿Cuánto cobra Stripe por pago?
- Qué métodos de pago puedes aceptar
- Más allá del cobro: Billing, Connect y webhooks
- ¿Es seguro Stripe?
- Cuánto tarda en llegar el dinero
- Cuándo basta un botón y cuándo hace falta una integración a medida
- Cómo lo hacemos en Engranio Labs
- Nuestra opinión: el pago es solo una pieza
- Preguntas frecuentes
- Fuentes
Qué es Stripe y para qué sirve
Stripe, Inc. es una empresa irlandesa-estadounidense de servicios financieros y software que ofrece procesamiento de pagos y API para tiendas online y aplicaciones móviles. Dicho en llano: es la pieza que se coloca entre tu cliente y tu banco cuando alguien paga en tu página.
No es un banco ni un método de pago en sí mismo. Es una pasarela y, a la vez, un conjunto de herramientas. Según su catálogo oficial de productos, Stripe describe su oferta como una infraestructura financiera programable para crear y gestionar un negocio global: aceptar pagos, gestionar ingresos, prevenir el fraude, mover dinero entre fronteras y trabajar con herramientas y API para desarrolladores.
En la práctica, estas son las cosas para las que se usa más:
- Cobrar en una web o tienda online, con un botón de pago o un formulario integrado.
- Cobrar en persona, con terminales físicos.
- Vender por suscripción, con cobros recurrentes y reintentos automáticos.
- Emitir facturas y conciliar cobros.
- Verificar la identidad de clientes o vendedores.
- Gestionar impuestos asociados a las ventas.
No hace falta usarlo todo. Muchos negocios empiezan con un único producto de cobro y van sumando piezas cuando las necesitan.
Cómo funciona un pago con Stripe
Para entender qué hace Stripe conviene ver quién interviene cuando alguien paga con tarjeta por Internet. Según la guía de Stripe sobre cobros por Internet, hay cuatro actores principales: el titular de la tarjeta, el comerciante (tú), el adquirente y el banco emisor.
El recorrido, simplificado, es este:
- Tu cliente introduce los datos de su tarjeta en tu página.
- La pasarela cifra esos datos y los envía al adquirente y a las redes de tarjetas.
- Estas se comunican con el banco emisor del cliente, que confirma o rechaza el pago.
- Tu web recibe el resultado y muestra la confirmación o el error.
En Europa hay un paso más que verás con frecuencia. La documentación de Stripe sobre tarjetas explica que algunos bancos, sobre todo en regiones reguladas como Europa, pueden pedir al cliente que autentique la compra, por ejemplo con un código recibido por SMS. Es el sistema 3D Secure y forma parte de la autenticación reforzada que exige la normativa europea de pagos.
El ciclo de vida de un pago
Un pago no es un único instante. Pasa por estados: requiere método de pago, requiere autenticación, autorizado, capturado, fallido. Stripe lo representa con un objeto llamado PaymentIntent, que, según su explicación técnica para desarrolladores, permite seguir el estado de la transacción de forma asíncrona mediante webhooks.

Los webhooks son avisos que Stripe envía a tu sistema cuando algo cambia: un pago completado, una autenticación pendiente, un fallo o una disputa. Es importante porque tu web no debería adivinar si el cobro funcionó. Debe recibir el aviso y actuar: marcar el pedido como pagado, enviar el correo de confirmación, dar acceso al curso o generar la factura. Esa es la parte que, bien montada, elimina trabajo manual.
¿Puedo usar Stripe en España?
Sí. El Contrato de Servicios de Stripe para España establece que pueden solicitar una cuenta o utilizar sus servicios las empresas, incluidos los autónomos, y las organizaciones sin ánimo de lucro establecidas en España.
Ese mismo contrato fija varias condiciones que conviene conocer antes de empezar:
- El representante debe estar autorizado para facilitar los datos y contratar en nombre del negocio, y Stripe puede pedir documentación que lo demuestre.
- Hay que designar al menos una cuenta bancaria.
- El uso de la cuenta se limita a fines empresariales. Está prohibido para fines personales, familiares o domésticos, y para actividades ilegales, fraudulentas o engañosas.
Esto último descarta un uso habitual pero equivocado: usar Stripe para cobrar entre amigos o para gastos domésticos. Es una herramienta para vender.
Qué te van a pedir al abrir la cuenta
Stripe verifica la identidad del negocio, como cualquier entidad financiera regulada. Para una entidad española, lo habitual es preparar:
- NIF del negocio, o NIF/DNI en el caso de un autónomo.
- Datos del titular real: nombre, dirección y fecha de nacimiento, además de un documento oficial de identidad.
- Escritura de constitución y tarjeta acreditativa del NIF, si eres sociedad.
- Una cuenta bancaria con IBAN donde recibirás el dinero.
- La dirección de tu sitio web y una descripción clara de lo que vendes.
La lista exacta puede variar según tu forma jurídica y tu actividad, y Stripe la actualiza en su panel. Un consejo práctico: antes de registrarte, ten la web publicada con tus datos legales, la política de devoluciones y una descripción nítida de tus productos. Una web a medio hacer o con información ambigua es una causa frecuente de retrasos en la verificación.
Si eres autónomo, ten además presente que tus cobros tienen que poder justificarse sin ambigüedad ante una inspección de la AEAT. Lo señala la propia guía de Stripe sobre Bizum al hablar de autónomos. Cobros ordenados, facturas emitidas y concepto claro en cada operación evitan problemas.
Cuánto cobra Stripe por pago
La página oficial de tarifas indica que las tarjetas estándar del Espacio Económico Europeo cuestan 1,5 % + 0,25 € por transacción, sin tasas de configuración ni comisiones mensuales. Las comisiones dependen del método de pago, y pueden aplicarse tarifas adicionales por otros productos, como Billing.
Un ejemplo sencillo con esa tarifa: en un cobro de 100 €, la comisión es 1,50 € más 0,25 €, es decir, 1,75 €. En un cobro de 20 €, es 0,30 € más 0,25 €, es decir, 0,55 €. El importe fijo pesa mucho en los cobros pequeños, así que si vendes productos baratos conviene calcular el margen real.
Qué mirar antes de decidir:
- Método de pago. Tarjetas, Bizum, transferencias y domiciliaciones no cuestan lo mismo. Consulta la tarifa de cada uno en la página de precios.
- Productos añadidos. Facturación recurrente, impuestos o antifraude avanzado pueden tener su propia tarifa.
- Tarjetas fuera del EEE. La tarifa citada es para tarjetas estándar del EEE. Las demás pueden diferir.
Las tarifas pueden cambiar, así que verifica siempre la cifra vigente en la página oficial antes de hacer números.
Qué métodos de pago puedes aceptar
Según la guía de Stripe sobre formas de pago para empresas en España, las empresas pueden usar tarjetas, transferencias SEPA estándar e inmediatas, adeudos por domiciliación y monederos digitales como Apple Pay o Google Pay.
Dos detalles útiles para España:
- Bizum. Stripe permite activarlo desde el Dashboard sin instalar módulos adicionales ni contactar con ningún banco. Para un comercio español es un añadido casi obligado, porque muchos clientes lo prefieren.
- SEPA. Si tu empresa tiene un IBAN y su sede está en un país miembro de la zona SEPA, tiene acceso a la red sin necesitar una cuenta bancaria separada.
Ofrecer más de un método suele mejorar la conversión: el cliente que no quiere dar su tarjeta no abandona, simplemente elige otra vía.
Más allá del cobro: Billing, Connect y webhooks
Aquí es donde Stripe se vuelve interesante para quien quiere automatizar.
Billing: suscripciones y cobros recurrentes
Según la página de Stripe Billing, automatiza la facturación recurrente e incluye Smart Retries, que reintenta automáticamente los pagos fallidos mediante aprendizaje automático, además de un portal para que los clientes gestionen sus datos de facturación. Para una academia online, un software por suscripción o un servicio de mantenimiento mensual, esto evita perseguir pagos rechazados a mano.
Connect: marketplaces y plataformas
Si tu modelo es una plataforma donde varios vendedores cobran, Stripe Connect ofrece onboarding y verificación de vendedores, seguimiento automático de saldos, enrutamiento internacional de fondos y herramientas que evitan la conciliación manual.
Webhooks: conectar el pago con el resto del negocio
El cobro es solo el principio. Lo que ocurre después es lo que ahorra horas: factura automática, aviso por WhatsApp, alta en el CRM, acceso a un área de clientes. Stripe recomienda usar webhooks para recibir los cambios de estado y mantener los sistemas actualizados sin consultar repetidamente el estado de cada pago. Si quieres ver el siguiente paso lógico, tenemos una guía práctica para automatizar facturas pensada para pymes y autónomos.
¿Es seguro Stripe?
La seguridad de un pago depende de varias capas, y Stripe cubre las principales.
- Normativa de tarjetas. El contrato para España recoge el compromiso de realizar esfuerzos razonables para prestar sus servicios conforme a PCI-DSS, y exige a la empresa proteger las credenciales de su cuenta.
- Datos fuera de tu tienda. INCIBE, el organismo público de ciberseguridad, señala que las pasarelas de pago protegen los datos sensibles, incorporan herramientas antifraude y evitan que la tienda maneje directamente los datos financieros de sus clientes.
- Marco legal en España. Según la guía de Stripe sobre pagos en España, se aplica el RGPD, las empresas que procesan datos de tarjetas deben cumplir PCI DSS y la directiva PSD2 pone énfasis en la autenticación reforzada del cliente.
La parte de tu responsabilidad es clara: protege el acceso a tu cuenta con contraseña robusta y verificación en dos pasos, no compartas credenciales con terceros que no lo necesiten y revisa quién tiene acceso al panel. Si trabajas con un desarrollador, pide que use claves restringidas y que nunca queden publicadas en el código visible de la web.
Cuánto tarda en llegar el dinero
El plazo concreto de los pagos a tu cuenta bancaria depende de tu país, tu sector y el historial de tu cuenta, y lo verás en el calendario de pagos de tu panel de Stripe. Lo que sí puede darte como referencia el sistema bancario europeo: según Stripe, las transferencias de crédito SEPA se liquidan en un plazo de 24 horas en días hábiles, y los pagos instantáneos SEPA se completan en menos de 10 segundos.
Para tu tesorería, la recomendación es simple: no asumas que cobrar hoy es tener el dinero hoy. Haz una primera venta de prueba, mira cuándo aparece en tu banco y planifica pagos a proveedores con ese margen.
Cuándo basta un botón y cuándo hace falta una integración a medida
No todos los negocios necesitan lo mismo. Esta es una guía honesta:
| Situación | Qué suele bastar |
|---|---|
| Vendes pocos productos o servicios, sin recurrencia | Un enlace o botón de pago, sin desarrollo |
| Tienes una tienda con catálogo | Una integración estándar con tu plataforma de tienda |
| Vendes suscripciones o cuotas | Billing conectado a tu web y a tu facturación |
| Tienes área de clientes, roles o accesos que dependen del pago | Integración a medida con webhooks |
| Varios vendedores cobran en tu plataforma | Connect con un flujo de alta y verificación diseñado para ti |
Cuanto más a la derecha de la tabla estés, más importa que el cobro hable con el resto de tu sistema.
Cómo lo hacemos en Engranio Labs
En Engranio Labs desarrollamos webs, aplicaciones y automatizaciones a medida, sin plantillas. Cuando un proyecto necesita cobrar, el trabajo no termina en poner un botón: conectamos el pago con lo que ocurre después, como factura, avisos, acceso a un área de clientes con login y roles, o flujos automáticos con n8n.
Si no sabes por dónde empezar, ofrecemos un diagnóstico de 1 hora por 50 € en el que revisamos tu caso, qué cobras, cómo y qué tareas repites a mano. Tras el diagnóstico, si encaja, te damos un presupuesto con precio cerrado por escrito antes de empezar.

Puedes ver ejemplos de lo que hacemos en nuestro portfolio de proyectos reales.
Nuestra opinión: el pago es solo una pieza
Desde nuestra experiencia con pequeñas empresas, el error más común con Stripe no es técnico. Es pensar que montar el cobro es el proyecto entero. Y no lo es.
Lo que vemos con frecuencia es esto: el cliente paga, y a partir de ahí alguien del equipo tiene que copiar el pedido a una hoja, redactar la factura, escribir un correo y dar acceso a mano. Funciona con cinco ventas al mes. Con cincuenta, se rompe.
Por eso trabajamos con tres ideas:
- Empieza por el flujo, no por la herramienta. Dibuja qué pasa desde que el cliente quiere comprar hasta que tiene su producto y su factura. Después decide qué pieza resuelve cada paso.
- Automatiza lo repetitivo, no lo delicado. Facturas, avisos y altas, sí. Una conversación con un cliente descontento, mejor que la lleve una persona.
- Usa lo estándar cuando basta. Si un enlace de pago resuelve tu caso, no te vendemos un desarrollo. Cuando tu caso necesita algo propio, lo construimos para ti y puedes ver cada etapa del proceso.
Stripe es una herramienta muy buena para cobrar. Lo que la hace rentable es lo que conectes a ella.
— Sergio
Preguntas frecuentes
¿Qué es y para qué sirve Stripe?
Es una plataforma de pagos y servicios financieros para empresas. Sirve para aceptar pagos con tarjeta y otros métodos, gestionar suscripciones y facturas, prevenir el fraude y conectar todo con tu web o aplicación mediante API.
¿Cuánto cobra Stripe por pago?
Para tarjetas estándar del Espacio Económico Europeo, 1,5 % + 0,25 € por transacción, sin cuotas de alta ni mensuales. Otros métodos de pago y productos adicionales pueden tener tarifas distintas, así que confirma la cifra vigente en su página de precios.
¿Puedo usar Stripe en España siendo autónomo?
Sí. Pueden abrir cuenta empresas, autónomos y organizaciones sin ánimo de lucro establecidas en España. Necesitarás tus datos fiscales, un documento de identidad, una cuenta bancaria y una descripción de tu actividad. No puedes usarlo para fines personales o domésticos.
¿Es Stripe confiable?
Se compromete a prestar sus servicios conforme a PCI-DSS y, como pasarela, evita que tu tienda maneje directamente los datos de tarjeta de tus clientes. Aun así, la seguridad depende también de ti: protege tu cuenta con verificación en dos pasos y limita quién tiene acceso.
¿Necesito un programador para usar Stripe?
No siempre. Para pocos productos puedes usar enlaces o botones de pago sin escribir código. Si necesitas que el pago active facturas, accesos o avisos automáticos, conviene una integración a medida.
Fuentes
- Stripe Products and Features, Stripe
- Stripe, Wikipedia
- Funcionamiento del cobro de pagos por Internet, Stripe
- Cómo funcionan las tarjetas, documentación de Stripe
- Building a mental model for Stripe payments
- Contrato de Servicios de Stripe para España
- Bizum para empresas en España, Stripe
- Tarifas y comisiones, Stripe
- Formas de pago para empresas en España, Stripe
- Transferencias SEPA para empresas, Stripe
- Stripe Billing, tarifas
- Stripe Connect para marketplaces
- Métodos de pago seguros al comprar online, INCIBE
- Cómo aceptar pagos en España, Stripe